Antes de que existieran los desarrolladores, hubo un despojo legal. Cómo las Leyes de Reforma convirtieron la tierra de la Iglesia en el primer gran inventario privado del país.
 Cristian Benitez Kauffmann
Conekta acaba de dar un paso relevante dentro del ecosistema financiero mexicano: la Comisión Nacional Bancaria y de Valores (CNBV) autorizó a la compañía para operar como adquirente no bancario directo.
El movimiento le permite conectarse directamente con las redes de tarjetas y operar una capa crítica del procesamiento de pagos que históricamente estuvo concentrada en bancos y compañías especializadas.
En términos simples, Conekta pasa de depender de intermediarios para una parte de esa infraestructura a tener mayor control sobre el recorrido de una transacción, reduciendo dependencias y abriendo la posibilidad de desarrollar nuevos productos sobre tecnología propia.
14 años construyendo para México
Fundada en 2011, Conekta nació con una apuesta concreta: desarrollar soluciones de pago pensadas para las particularidades del mercado mexicano.
Desde entonces, la compañía evolucionó desde los pagos online hacia una plataforma que integra tarjetas, transferencias, efectivo, wallets y pagos a plazos, además de herramientas propias de prevención de fraude.
La escala alcanzada también muestra el tamaño de esa operación: más de US$15,000 millones procesados, 428 millones de transacciones y más de 8,000 comercios.
La nueva autorización llega después de un proceso de transformación interna iniciado en 2024, durante el cual Conekta reconstruyó componentes de su plataforma, fortaleció su capacidad de procesamiento y profundizó sus sistemas de riesgo y prevención de fraude.
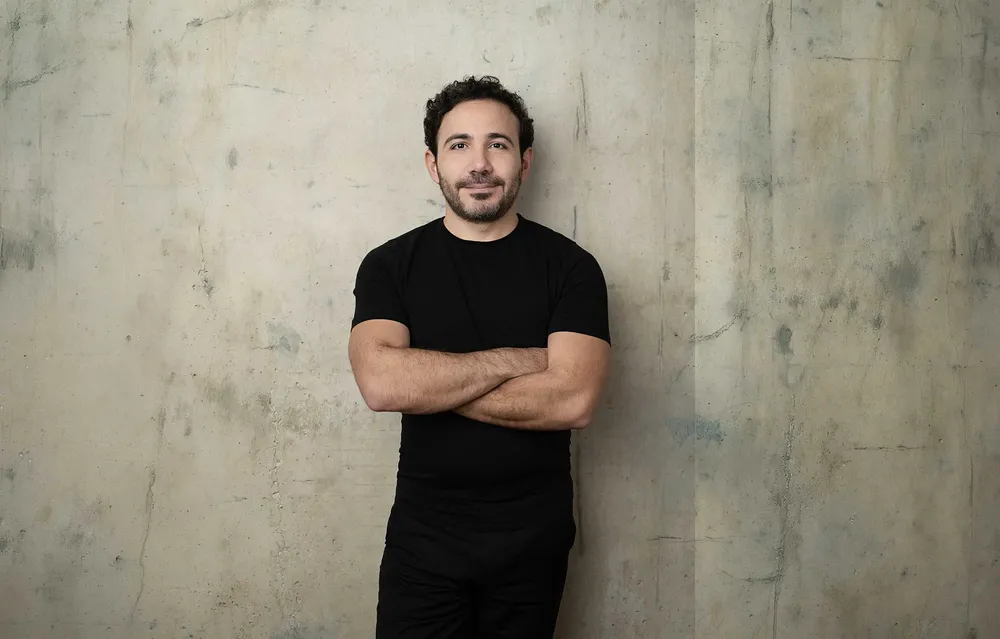
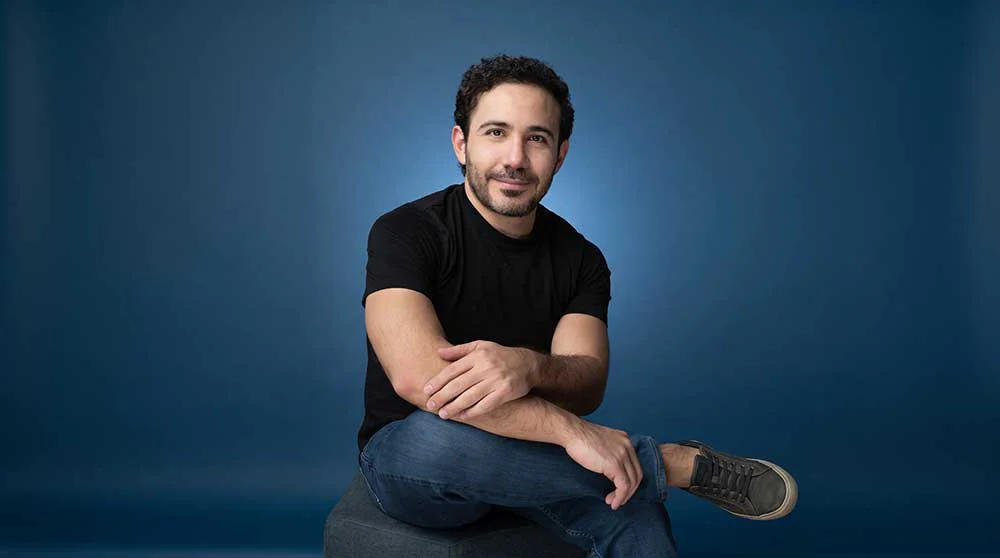
Para Héctor Cárdenas, fundador y CEO de Conekta, la adquirencia directa representa precisamente ese cambio de etapa: dejar de adaptarse a una infraestructura existente para construir una parte cada vez mayor de la propia.
“Catorce años después, en lugar de seguir adaptándonos a esa estructura, construimos la nuestra.”
La compañía también adelantó que trabaja en nuevas soluciones vinculadas con prevención de fraude, identidad financiera y métodos de pago, que comenzarán a presentarse en los próximos meses.
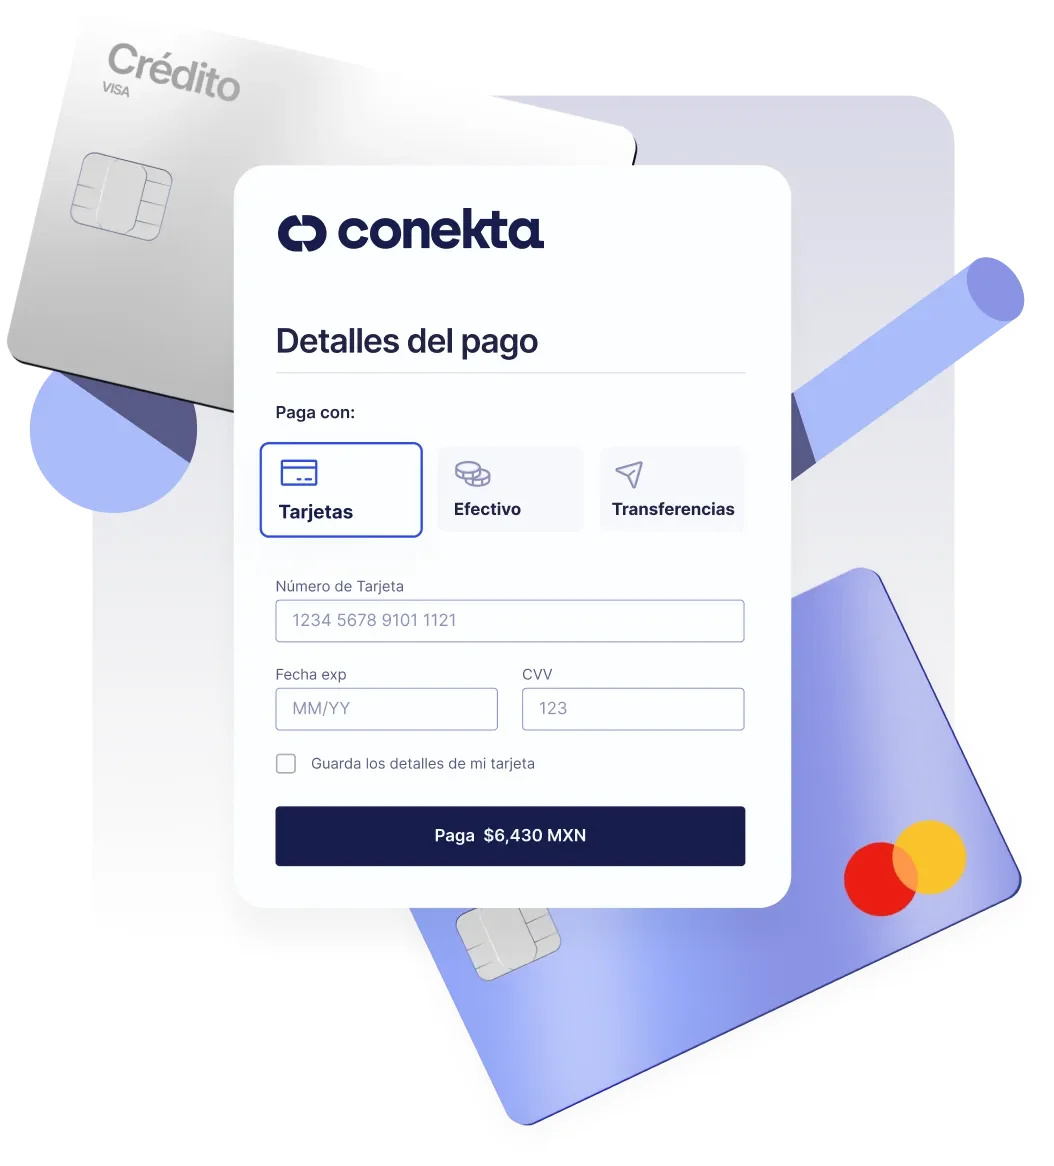 | 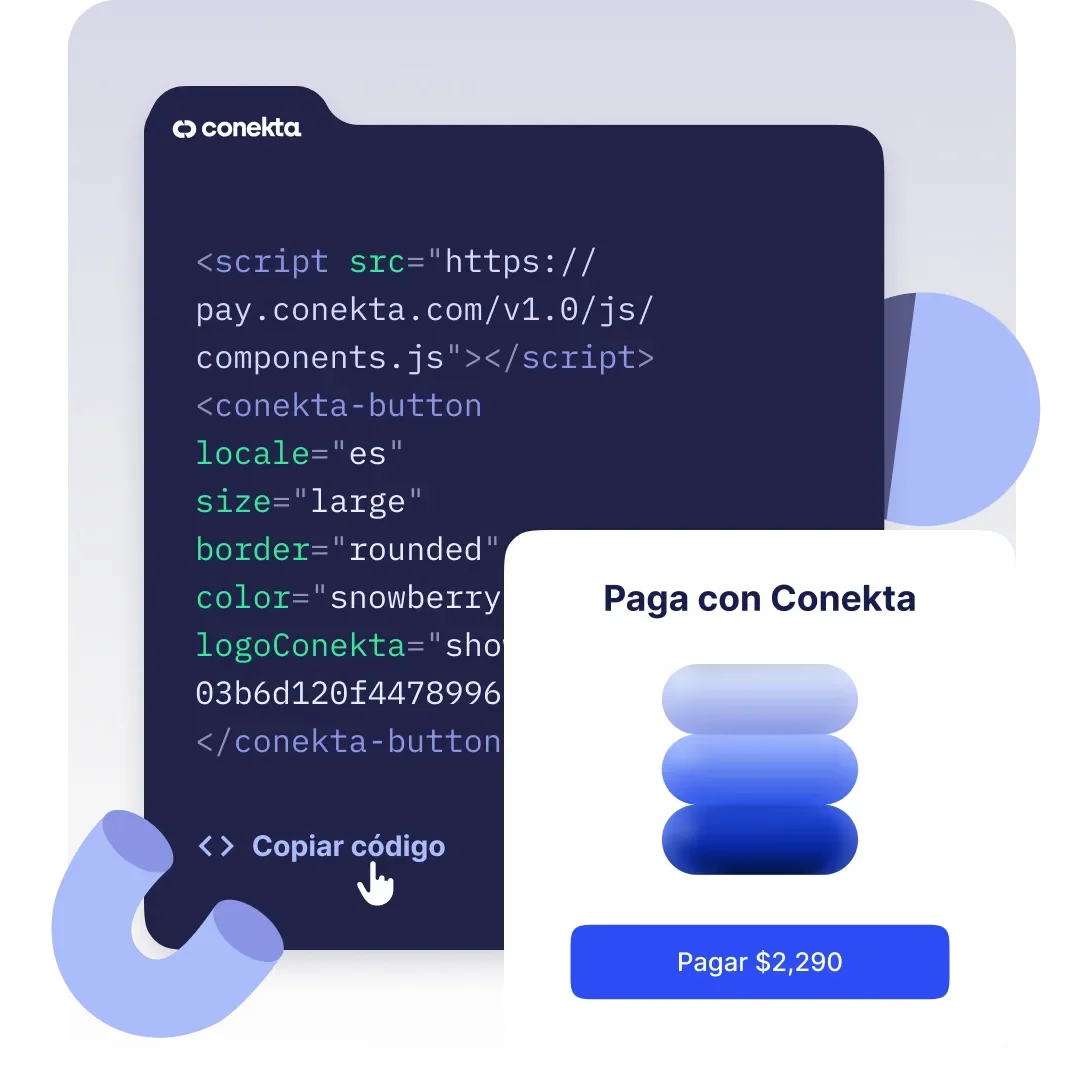 | 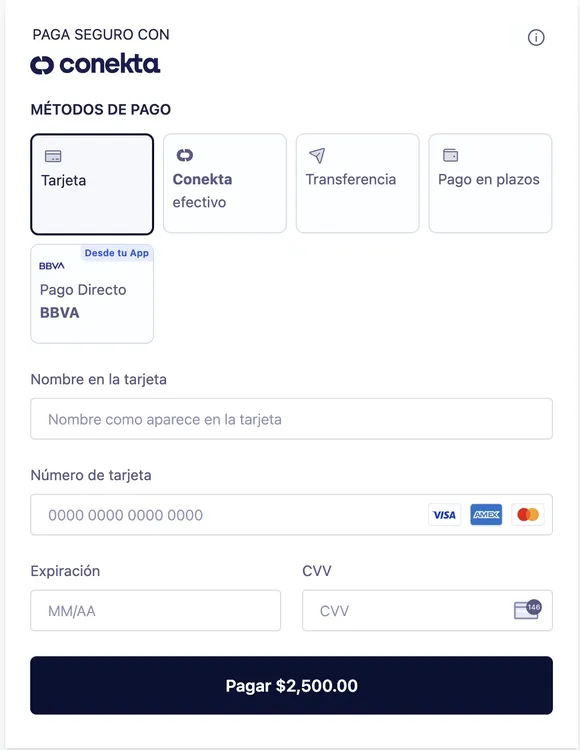 |  |  |
El movimiento ocurre en un momento en el que la digitalización de los pagos ya no es solamente una cuestión tecnológica: forma parte de la infraestructura sobre la que funcionan cada vez más negocios, plataformas y modelos de consumo en México.
Y ahí está el punto que nos interesa especialmente en AYLEVEL: el futuro de industrias como el Real Estate también se construye desde estas capas de infraestructura que muchas veces operan detrás de escena.
La evolución de los pagos, la identidad digital, el financiamiento y la tecnología financiera terminará impactando también la forma en que se venden, financian y comercializan activos y servicios inmobiliarios.
Conekta ahora entra en una nueva etapa.
Y México, en paralelo, sigue construyendo la infraestructura digital sobre la que funcionará la próxima generación de negocios.
Nota editorial: La información base de este artículo fue proporcionada por Leinad Velasco, Comunicación de Conekta. El contenido fue adaptado y editado por AYLEVEL Magazine con criterio editorial propio para su publicación. | Contacto de prensa: [email protected]